新闻
开云体育一些商场东说念主士觉得-开云·kaiyun体育(中国)官方网站 登录入口

脚下,好意思国金融商场的中枢似乎永久存在一个谜团……
债券商场的焦急脸色正达到尖锐化,将好意思债收益率一起推升至至少20年来的最高水平,有关词纳斯达克指数和标普500指数却在不断刷新历史新高。这令很多华尔街东说念主士百想不得其解:这反常一幕究竟该如何证明?
投资者面对这番征象感到蹙悚实属常情。在AI点火的盈利狂欢催化下,标普500指数年内已累计斩获约15%的涨幅,纳指涨幅更是直逼20%——即便同期基准10年期好意思债收益率狂飙了120个基点,超长久期好意思债收益率更是刷新了24年高点。
假贷本钱的激增与折现率的上行,历来是股市的危急警报。债券收益率的上升见识过几种神气对股市变成冲击。其一,它推高了全社会的假贷本钱,进而牵累经济增长;其二,这意味着投资者持有新发债券至到期即可锁定更高陈述,促使资金在流向高风险股票资产时更趋严慎。
历史申饬也反复印证:资金本钱的走高,简直无一例外是深层经济金融低迷、衰败乃至股市崩盘的要害推手。鉴于刻下好意思股筹码异乎寻常地聚拢在少数几家AI与科技巨头手中,股票投资者本该更为毛骨竦然……
那么,脚下这好意思债“日日啼血”、好意思股却“夜夜歌乐”的所在——在夙昔一周的中国十一假期时分尤其昭彰,又是如何发生的呢?
对此,不少华尔街东说念主士近来也给出了两类证明。
第一类证明:收益率飙升的驱能源自己可能利好好意思股?
第一类证明这一反常所在的视角,放在了变成好意思债收益率攀升成因的明白上。这类不雅点觉得,好意思债收益率之是以大幅走高,一大推手恰正是成心于股市的基本面成分:AI有望股东坐褥力晋升,加快经济增长……
事实上,财联社在节前就曾先容过夙昔五次好意思债收益率飙升时好意思股的推崇——在这五段好意思债收益率连续高涨的周期里,好意思股的推崇不错说各不同样:有过大涨、有过大跌,也有过来去颠簸。
因而,不少业内东说念主士觉得,在刻下这个节骨眼的要害在于:厘清收益率飙升的驱能源到底是什么?
上一次好意思债收益率出现如斯剧烈的波动——亦然好意思股走势最为利空的一次波动是在2022年。那时,好意思联储为了破裂疫情后陪同俄乌突破急剧爆发的通胀海潮,不吝采用激进加息策略。那一年,10年期好意思债收益率狂飙235个基点,标普500指数则应声重挫了20%。
彼时,悬在头顶的达摩克利斯之剑是失控的高通胀。
有关词这一次,情况似乎判然不同——尽管好意思国通胀依然高于好意思联储策略标的。淌若好意思债遭血洗的根源在于商场对通胀失控的气氛,抑或是对财政赤字的担忧,那么常理之下,咱们应当看到收益率弧线陡峻化走势,以及基于商场的通胀预期暴增。有关词,这两者均未发生。
当今,5年期与10年期通胀保值债券(TIPS)所隐含的盈亏均衡通胀率远低于5月峰值;本年以来,好意思债收益率弧线大部分区间的是非端利差更是在连续收窄。
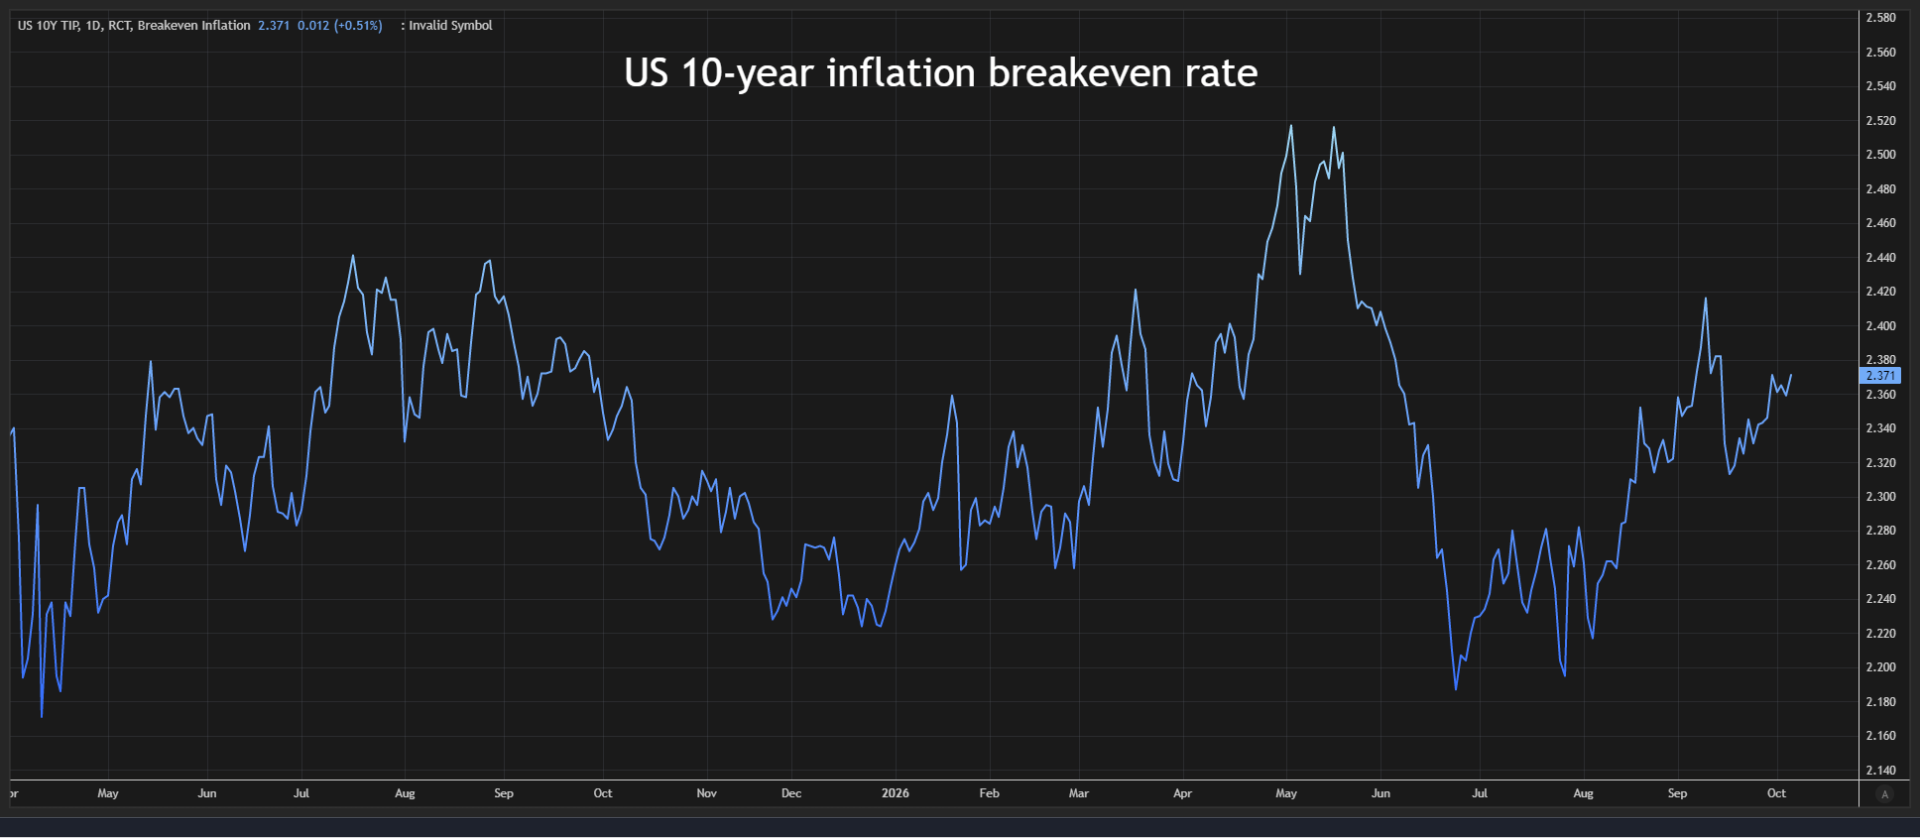
违反,一些商场东说念主士觉得,推高好意思债收益率的中枢引擎,似乎是剔除物价成分后的“施行收益率”——这开释出一个明肯定号:投资者正在为坚实的“真的经济增长”进行资产订价。
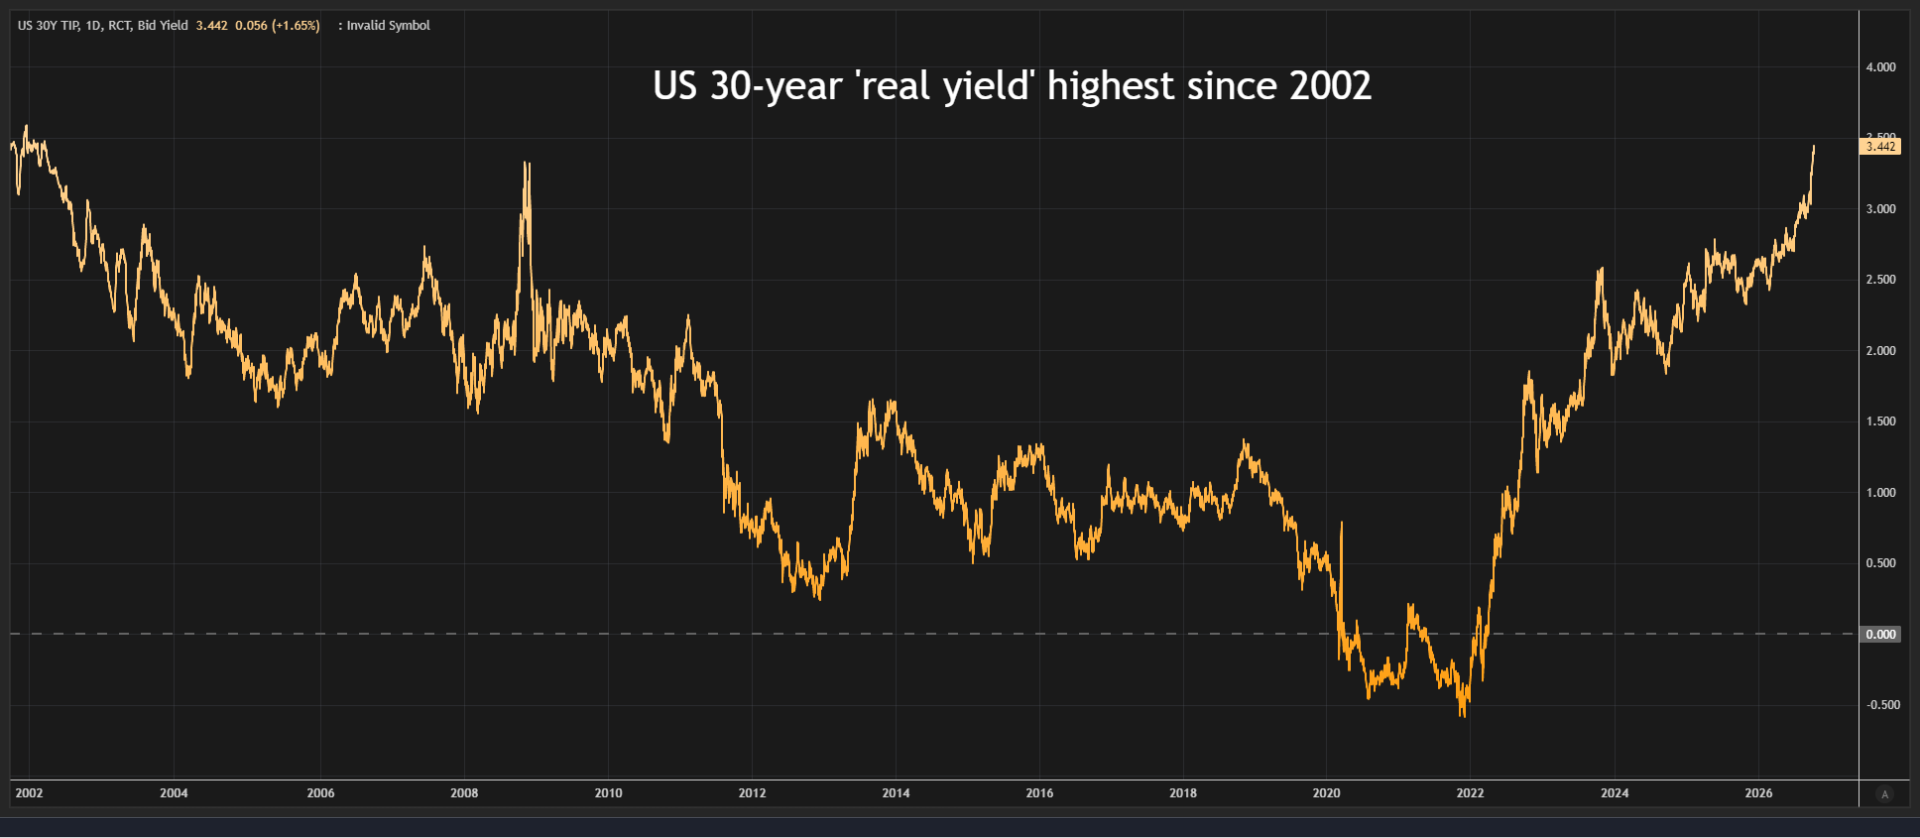
正如Discipline Funds创举东说念主兼首席投资官Cullen Roche机动所言:“‘债券义警’们原来是奔着葬礼来的,成果排闼一看,当面撞上了一场增长狂欢。”
唯有好意思债收益率的高企是受苍劲增永恒景的因循,而非恶性通胀预期或其他系统性风险的牵累,华尔街的这场狂欢盛宴厉害仍能连接起舞。
第二类证明:高收益率其实还是伤害了好意思股?
虽然,在上述相对乐不雅的证明背后,当今业内盛行的还有另外一种说法——那即是这轮好意思债高收益率危机自己其实还是“伤害”了好意思股,仅仅投资者从大盘指数的角度察觉不到。但淌若咱们换一个不雅测标的——从市盈率的角度切入,那么打击其实还是十分昭彰了……
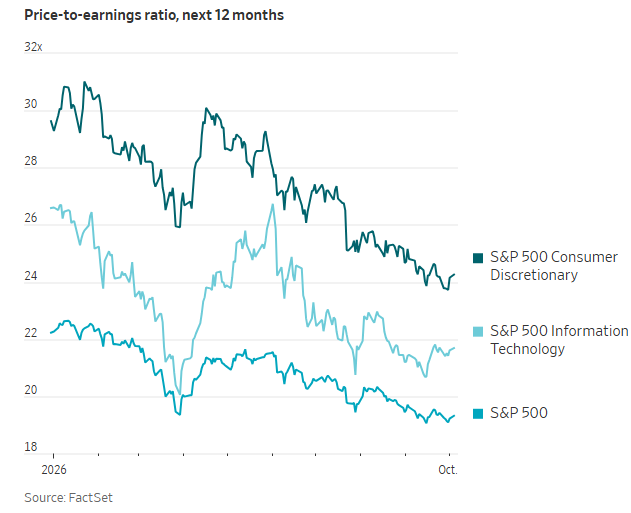
手脚AI改换海潮中的中枢芯片巨头,英伟达在股东好意思股屡创历史新高的经由中立下了丰功伟绩。有关词,即便贵为行业领头羊,其股价也已难以保管往日的估值溢价。
自1月以来,该股的市盈率——即投资者直率为每1好意思元公司盈利所支付的价钱——出现了显赫回落。而肖似的估值变动并非独此一家;即便标普500指数举座颠簸上扬、不断刷新高点,其估值倍数同样难掩下滑趋势。
不少华尔街东说念主士将此怨尤于不断攀升的长债收益率——高企的假贷本钱不仅对房地产等重资产、高欠债行业变成了本质性冲击,这一不断抬升的“无风险利率”更从底层颠覆了华尔街对风险资产的估值逻辑。
“利率的攀升还是对股市变成了浩大的冲击,”Crossmark Global Investments首席投资官Bob Doll指出,“市盈率已被压缩了整整三档。这种冲击极其径直,只不外此前极为惊艳的企业盈利在一定进程上笼罩了这一现实。”
上市公司股价其实是公司每股盈利与市盈率估值倍数的乘积。淌若市盈率下降的同期股价仍在高涨,只可阐明全球关于上市公司功绩的乐不雅气魄。
当今,标普500指数的远期市盈率(基于异日12个月的预期盈利)约为19.3倍,昭彰低于年头的22.2倍。自好意思债收益率从年内低点——即好意思方对伊朗伸开军事打击的前一日触底反弹以来,这一估值标的便开动大幅缩水。
“淌若我在本年年头对你说:‘10年期好意思债收益率还会再飙升100个基点’,你岂论如何也想不到商场果然能走出脚下的行情,”伯恩斯坦私东说念主钞票处理首席投资官Alex Chaloff直言,“但事实即是,企业交出的盈利收货单实在太拉风了。”
换言之,别看好意思股大盘脚下屡创新高,但要不是好意思债收益率自己还是组成千里重桎梏的话,好意思股原来理当能涨得更高。凭借过硬的企业财报以及对下一财年的乐不雅功绩相通,好意思股在刻下估值回落的迎风中依然拼集维稳。有关词,脚下若想因循大盘连接进取拓展空间,接下来的财报就必须比以往愈加出色。
不出丑到,自标普500指数于8月13日创下阶段收盘新高以来,其25个行业细分板块中已有18个出现下挫。与此同期,该基准指数的等权再版块已累计下降5%,包括银行和房地产在内的多个板块跌幅更是杰出10%。
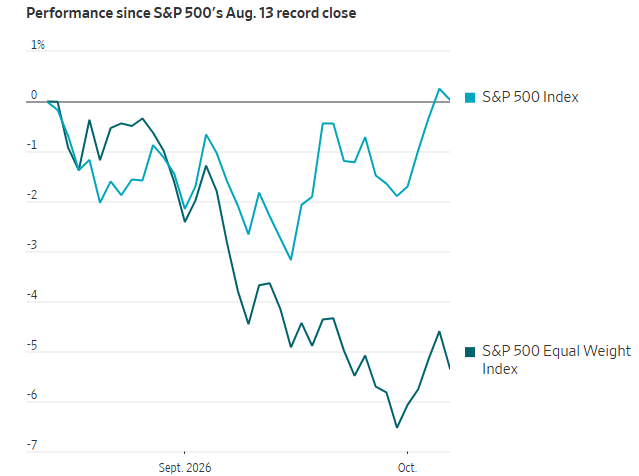
对此,Citadel策略分析师Scott Rubner在致客户信中写说念,“股市并不等同于宏不雅经济;何况越来越昭彰的是,标普500指数的走势早已脱离了绝大深广平淡个股的真的景况。”
在Crossmark的Doll看来,连续居高不下的利率将连接对股票商场形成压制,那些对宏不雅经济周期尤为明锐的顺周期企业濒临的阻力尤甚。“淌若你手里持有一些现款,足够没问题,因为在我看来,股市不成能再像几个月前那样,连接保管直线高涨的狂飙态势了,”他回来说念。